학기 시작할 때만 40만원, 나머진 27만원…교육비 지출이 달라졌다
자녀 교육비를 예산 편성할 때 평균 29만원을 기준으로 잡으면 봄과 가을 학기 시작 때 적자가 납니다. 지난 2년간 가구당 월평균 교육비 지출이 10만원 떨어졌다고 해서 교육 투자를 포기한 게 아니라, 지출 방식 자체가 확연히 달라진 탓입니다.
2년간 10만원 떨어졌어도 교육을 덜 하는 건 아닙니다
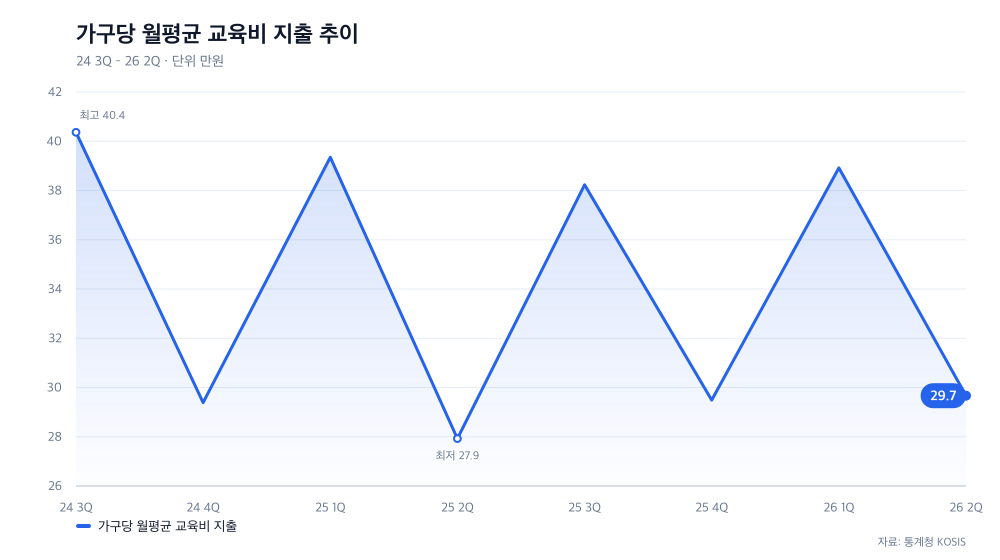
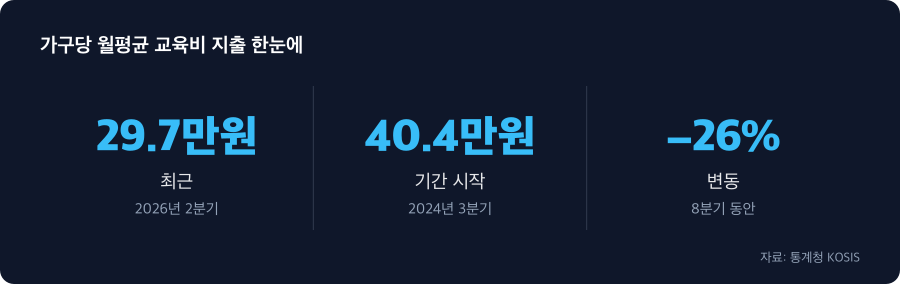
2024년 3분기부터 2026년 2분기까지 추적해보면 가구당 월평균 교육비 지출이 40만원에서 29만원으로 내려갔습니다. 무려 25% 줄어든 수치입니다. 첫 눈에 보면 가계가 자녀 교육에 손을 놓은 것처럼 보이죠. 하지만 월별 변화를 하나하나 들여다보면 이야기가 달라집니다.
이 기간 중 최저치는 27만원(2025년 2분기)이었습니다. 그런데 최고치는 40만원(2024년 3분기)이었어요. 한 가구에서 어느 달엔 40만원을 쓰고 다른 달엔 27만원을 쓴다는 건 단순한 감소가 아니라 지출 패턴이 극적으로 바뀌었다는 신호입니다. 겉으로는 평균이 내려갔지만, 실제론 더 복잡한 변화가 일어나고 있습니다.
학기 시작하는 달은 38~40만원, 그 외엔 27~29만원
구체적으로 어떤 패턴인지 살펴보겠습니다. 2024년 3분기(40만원), 2025년 1분기(39만원), 2025년 3분기(38만원), 2026년 1분기(38만원)를 보세요. 모두 38만원 이상입니다. 반대로 2024년 4분기(29만원), 2025년 2분기(27만원), 2025년 4분기(29만원), 2026년 2분기(29만원)는 모두 27~29만원대입니다.
규칙성이 놀랍도록 명확합니다. 학기가 시작되는 분기와 그렇지 않은 분기 사이에 11만원의 편차가 일정하게 반복되고 있어요. 이건 우연이 아닙니다. 가구들이 언제 돈을 쓸지 계획하는 방식이 뚜렷하게 바뀌었다는 증거입니다.
지출을 완전히 ‘양극화’시키는 가계들이 늘고 있습니다
그럼 왜 이런 일이 일어나는 걸까요? 교육비 지출이 이제 연중 고르게 분포하지 않고 있다는 뜻입니다. 학기 시작—새 학년 등록, 신규 학원 가입, 방학 특강 신청 같은 일들이 몰려 있는 시점에 집중적으로 쓰고, 그 외 기간에는 최소한으로 줄이는 가계들이 증가했을 가능성이 높습니다.
네 분기 중 두 분기는 38만원 이상, 나머지 두 분기는 27~29만원이라는 완전 양극화 구조가 반복되고 있으니까요. 평가원 시험, 학기 초 신규 등록, 방학 집중 강좌처럼 정해진 타이밍에만 집중해서 교육비를 쓰는 ‘선별적 집중’ 패턴이 생겨났다고 봅니다. 그래서 총액은 내려갔지만 아이 교육 자체에 대한 수요가 사라진 건 아닙니다.
평균 29만원으로만 예산을 짜면 학기 초에 빠집니다
이걸 내가 어떻게 받아들여야 할까요? 자녀 교육비 예산을 세울 때 이 분기별 변동을 반드시 고려해야 합니다. 평균치인 29만원으로만 계획하면 학기 시작 분기에 38만원대의 지출이 터져나와 적자가 생깁니다.
다행스럽게도 이 패턴은 매우 예측 가능합니다. 분기별 편차가 11만원으로 일정하거든요. 학기 시작 분기(1월, 3월, 9월 포함)에는 38~40만원, 학기 중후반·방학기 분기에는 27~29만원으로 예산을 나누면 실제 자금 흐름에 맞춥니다. 신용카드 한 달 사용액이나 아이 교육 관련 적금을 설계할 때도 이 변동폭을 계산에 넣으면 통장 관리가 훨씬 수월해집니다.
| 시점 | 금액 |
|---|---|
| 2025년 1분기 | 39만원 |
| 2025년 2분기 | 27만원 |
| 2025년 3분기 | 38만원 |
| 2025년 4분기 | 29만원 |
| 2026년 1분기 | 38만원 |
| 2026년 2분기 | 29만원 |
자료: 통계청 KOSIS
※ 이 글은 공개 통계를 정리한 일반 정보이며, 투자·법률·의료 자문이 아닙니다.